Publié le 27 septembre 2026 · Mis à jour le 18 octobre 2026
La réforme de la facture électronique ne change pas les règles de déduction de la TVA sur les frais de déplacement, mais elle change la manière d’obtenir un justificatif valable. Un ticket de caisse reste un justificatif de note de frais ; pour récupérer la TVA au-delà de 150 € HT, il faut une facture au nom de l’entreprise, de plus en plus souvent électronique. Voici comment traiter restaurants, hôtels, péages et parkings depuis le 1er septembre 2026.
Altaïs – Tout-pour-la-gestion, intégrateur Sage pour vos notes de frais et votre facture électronique
- ✅ Sage Business Partner Platinum, partenaire Sage depuis plus de 30 ans, organisme de formation certifié Qualiopi
- ✅ +30 ans d’expérience (depuis 1996), +600 clients actifs, +3000 licences déployées
- ✅ Agences à Orléans, Paris et Tours, interventions sur toute la France, sur site ou à distance
- ✅ Pour les PME de 15 à 150 salariés qui veulent automatiser et piloter leur gestion
En bref : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; l’émission devient obligatoire pour les PME et micro-entreprises au 1er septembre 2027. Pour les notes de frais, le ticket reste admis comme justificatif ; la TVA n’est récupérable que sur une facture au nom de l’entreprise (tolérance jusqu’à 150 € HT avec un ticket identifiant l’entreprise). Altaïs met en place Sage Espace Employés Notes de frais et l’intégration comptable dans Sage 100, Sage 50 ou Sage Batigest Connect.
Ce que la réforme change (et ne change pas) pour les notes de frais
La facture électronique concerne les opérations entre entreprises assujetties à la TVA établies en France. Quand un collaborateur paie un déjeuner, une nuit d’hôtel ou un péage, deux situations coexistent : soit il est traité comme un client particulier (ticket et e-reporting côté commerçant), soit il demande une facture au nom de son entreprise (opération entre deux entreprises, donc facture électronique dès que le commerçant y est soumis).
Ce qui ne change pas
Les règles de déduction des frais et de récupération de la TVA, et l’admission du ticket de caisse comme justificatif de note de frais.
Ce qui change
La facture au nom de l’entreprise passe par une Plateforme Agréée (PA) et arrive dans votre circuit fournisseurs, à partir de votre SIREN ou de votre adresse de facturation électronique.
Le calendrier
Réception obligatoire pour tous depuis le 1er septembre 2026 ; émission obligatoire pour les grandes entreprises et ETI, puis pour les PME et micro-entreprises au 1er septembre 2027.
Les trois cas types d’une dépense collaborateur
- Le collaborateur ne précise pas qu’il agit pour l’entreprise. Il reçoit un ticket, le commerçant transmet seulement des données de transaction et de paiement (e-reporting). Pour récupérer la TVA, l’entreprise peut demander ensuite une facture ; sinon, seule la tolérance jusqu’à 150 € HT s’applique.
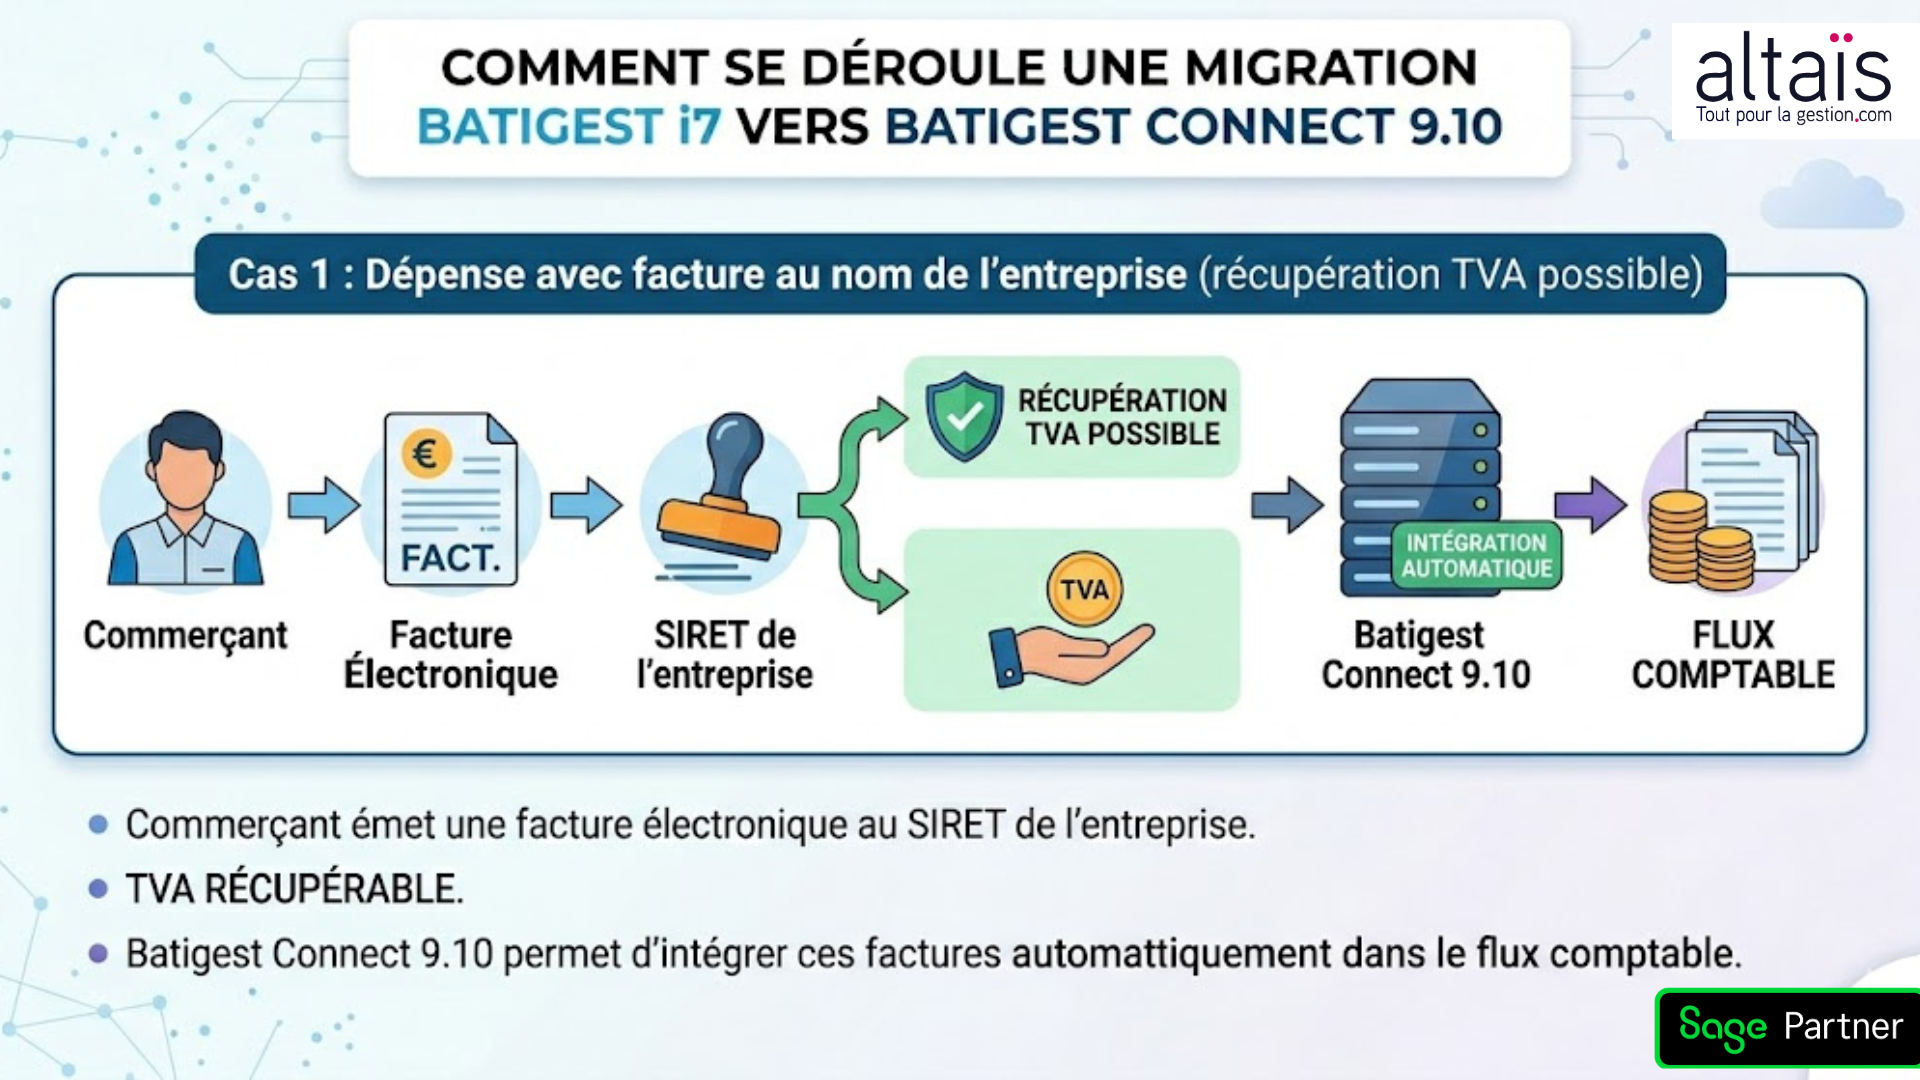
- La facture est demandée au moment du paiement, au nom de l’entreprise. C’est la bonne pratique : le commerçant émet la facture via sa PA à partir de votre SIREN/SIRET. Attention à ne pas compter deux fois la dépense (facture fournisseur + note de frais).
- La facture est demandée après le paiement. Le commerçant peut émettre une facture a posteriori portant la mention « TVA déjà collectée », pour éviter une double prise en compte de la TVA.
| Dépense | Justificatif courant | TVA récupérable | Bon réflexe |
|---|---|---|---|
| Restaurant jusqu’à 150 € HT | Ticket identifiant l’entreprise | Oui, dans la limite de la tolérance | Demander la facture si le montant ou la TVA le justifie |
| Restaurant au-delà de 150 € HT | Facture complète au nom de l’entreprise | Oui | Donner le SIREN dès le paiement |
| Hôtel, location, séminaire | Facture au nom de l’entreprise | Selon les règles habituelles | Réserver au nom de la société |
| Péage, parking, automate | Ticket ou facture en ligne de l’exploitant | Selon le justificatif obtenu | Centraliser via une carte et un compte société |
Équiper les équipes terrain sans alourdir la comptabilité
Dans une PME de 15 à 150 salariés, les dépenses viennent surtout des commerciaux, des techniciens et des chefs de chantier. L’enjeu est d’éviter les doublons entre factures reçues par la PA et notes de frais, et de garder la trace des validations.
Une fiche société à portée de main
Raison sociale, SIREN/SIRET et adresse de facturation électronique accessibles sur le téléphone du collaborateur pour chaque demande de facture.
Des cartes au nom de l’entreprise
Cartes affaires ou logées : les dépenses récurrentes (carburant, péages, hôtels) remontent directement au nom de la société.
Une application de notes de frais
Sage Espace Employés Notes de frais : photo du ticket, catégorie, affectation (client, chantier), circuit de validation, export comptable.
Données personnelles
Les notes de frais contiennent des données personnelles (identité, déplacements, moyens de paiement) : limitez les accès, tracez les validations et conservez les justificatifs dans un outil sécurisé plutôt que dans des boîtes mail.
Vos notes de frais à l’heure de la facture électronique
Un échange de 15 minutes avec notre équipe Sage pour faire le point sur vos dépenses collaborateurs, vos justificatifs et l’intégration dans votre comptabilité.
Comment Altaïs structure vos notes de frais
- Cartographie des dépenses Types de frais, populations concernées, volumes, circuits de validation actuels.
- Mise en place de Sage Espace Employés Notes de frais Application mobile, photo des justificatifs, barèmes, catégories et workflow de validation.
- Intégration comptable Import des écritures dans Sage 100 Comptabilité, Sage 50 ou la comptabilité associée à Sage Batigest Connect, avec règles anti-doublon face aux factures reçues par la PA.
- Formation des équipes Collaborateurs, valideurs et comptabilité, à distance ou sur site, par notre organisme de formation certifié Qualiopi.
Pour aller plus loin : fiabiliser votre référentiel SIREN avant la bascule et comprendre l’e-reporting des transactions et des paiements.
Questions fréquentes sur les notes de frais et la facture électronique
Un ticket de restaurant est-il une facture électronique ?
Non. Un ticket remis à un client non identifié est une vente au consommateur : le restaurant transmet des données d’e-reporting. Le ticket reste admis comme justificatif de note de frais.
Peut-on récupérer la TVA sur un ticket de restaurant ?
Jusqu’à 150 € HT, un ticket comportant les mentions requises et l’identification de l’entreprise suffit. Au-delà, une facture complète au nom de l’entreprise est nécessaire.
Le restaurateur doit-il déjà émettre des factures électroniques ?
Cela dépend de sa taille : l’émission est obligatoire depuis le 1er septembre 2026 pour les grandes entreprises et ETI, et le sera au 1er septembre 2027 pour les PME et micro-entreprises.
Comment éviter la double comptabilisation ?
Quand une facture au nom de l’entreprise arrive par la PA, elle ne doit pas être remboursée une seconde fois en note de frais : un rapprochement dans l’outil de notes de frais et en comptabilité est indispensable.
Quelle solution Sage pour les notes de frais ?
Altaïs recommande Sage Espace Employés Notes de frais, avec application mobile et photo des tickets, puis un import des écritures dans votre comptabilité Sage.
Sources
Parlons de votre projet notes de frais
Altaïs, Sage Business Partner Platinum depuis 1996, met en place vos notes de frais et votre facture électronique, sur site ou à distance partout en France.